Deklarację o wysokości zysku (straty) osiągniętego przez jednoosobową spółkę skarbu państwa i o wpłatach z zysku za rok obrotowy składa jednoosobowa spółka Skarbu Państwa, o której mowa w art.1 pkt 1 ustawy oraz spółka, w której wszystkie akcje (udziały) są własnością Skarbu Pańs
Instrukcja wypełniania Formularza informacji przedstawianych przy ubieganiu się o pomoc w rolnictwie lub rybołówstwie inną niż pomoc de minimis w rolnictwie lub rybołówstwie (załącznik do Rozporządzenia Rady Ministrów z dnia 16 grudnia 2010 r. zmieniającego rozporządzenie w spra
Formularz WZS-1K składa jednoosobowa spółka Skarbu Państwa, o której mowa w art. 1 pkt 1 ustawy oraz spółka, w której wszystkie akcje (udziały) są własnością Skarbu Państwa, z wyjątkiem akcji (udziałów) nieodpłatnie udostępnionych pracownikom na zasadach określonych w odrębnych p
Pracownikowi, odbywającemu na polecenie pracodawcy podróż służbową, przysługuje zwrot diet oraz wydatków ponoszonych w związku z ta podróżą. Część wydatków zwracanych jest w stałych ryczałtowych kwotach ustalanych jako iloczyn przysługującego ryczałtu oraz ilości dni, czyli długo
Na dzień zamknięcia ksiąg rachunkowych jednostki sporządzają sprawozdanie finansowe składające się z: 1) bilansu, 2) rachunku zysków i strat (wariant porównawczy), 3) zestawienia zmian w funduszu, 4) informacji dodatkowej. Sprawozdanie finansowe jednostkowe sporządza się na
Zestawienie przepływów finansowych należy wypełnić według następujących objaśnień. W kolumnie: 1 należy wpisywać sumę przychodów z kolumny 5 załącznika nr 1 do rozporządzenia osiągnięte w roku podatkowym. 2 należy wpisaćkoszty uzyskania przychodów z kolumny 6 załącznika nr 1
Podatnicy, którzy dokonali wyboru rozliczenia podatku zarówno z działalności gospodarczej, jak i z najmu, dzierżawy i umów podobnych w formie ryczałtu od przychodów ewidencjonowanych, zobowiązani są dla celów księgowych prowadzić ewidencję przychodów zgodnie ze wzorem wskazanym w
Deklaracja o wysokości zysku (straty) osiągniętego przez jednoosobową spółkę skarbu państwa i o wpłatach z zysku za okres składa jednoosobowa spółka Skarbu Państwa, o której mowa w art.1 pkt 1 ustawy oraz spółka, w której wszystkie akcje (udziały) są własnością Skarbu Państwa, z
Jednolity Plik Kontrolny (ang. Standard Audit File-Tax SAF-T) jest zbiorem danych, tworzonym z systemów informatycznych podmiotu gospodarczego poprzez bezpośredni eksport danych, zawierającym informacje o operacjach gospodarczych za dany okres, posiadającym ustandaryzowany układ
Jednolity Plik Kontrolny (ang. Standard Audit File-Tax SAF-T) jest zbiorem danych, tworzonym z systemów informatycznych podmiotu gospodarczego poprzez bezpośredni eksport danych, zawierającym informacje o operacjach gospodarczych za dany okres, posiadającym ustandaryzowany układ
Ten formularz jest załącznikiem do elektronicznego skonsolidowanego sprawozdania finansowego grupy kapitałowej, z kwotami wyrażonymiw złotych. Służy do podania dodatkowych informacji i objaśnień, dołączenia załączników w pliku pdf, oraz podania dodatkowych informacjidotyczących r
Wzór obowiązujący od 20 maja 2015 r. Wzór stosuje się do rozliczenia podatku dochodowego z tytułu prowadzenia działalności gospodarczej na terenie specjalnych stref ekonomicznych za rok podatkowy, który rozpoczął się po dniu 20 maja 2015 r. Wzór mogą stosować podatnicy, których r
Formularz CEIDG-SC Udział w Spółkach Cywilnych dotyczy osoby fizycznej podlegającej wpisowi do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). Druk CEIDG-SC jest załącznikiem do formularza CEIDG-1 i służy do określania udziału w spółkach cywilnych. Wnio
Jeśli jesteś właścicielem lub wspólnikiem spółki prawa handlowego, inną osobą prawną lub jednostką organizacyjną nieposiadającą osobowości prawnej (z wyjątkiem spółki cywilnej), urząd może odroczyć lub rozłożyć na raty twoje płatności podatkowe, czyli udzielić ci ulgi: 1) która
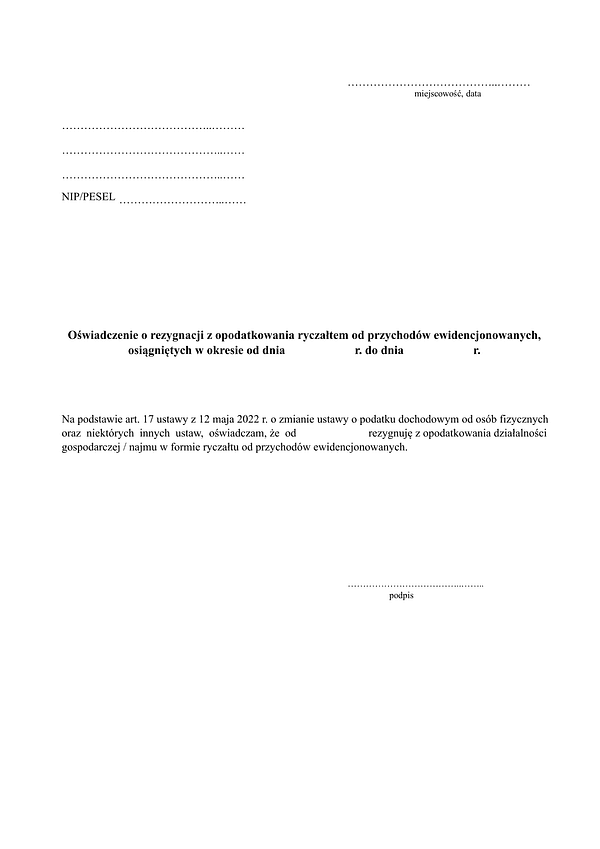
Podatnik, który z początkiem 2026 r. nie złożył oświadczenia na piśmie o rezygnacji z opodatkowania ryczałtem od przychodów ewidencjonowanych w 2026 r., może złożyć w terminie do dnia 22 sierpnia 2026 r. na piśmie oświadczenie właściwemu naczelnikowi urzędu skarbowego o rezygnacj
Elementem dodatkowych informacji i wyjaśnień bilansu jednostki sprawozdania finansowego powinno być zestawienie głównych różnic pomiędzy wynikiem podatkowym a rachunkowym uzyskanym przez podmiot w danym okresie sprawozdawczym. Rozliczenie wynika z odmiennego traktowania przychodó
Wyprowadzenie materiałów firmy poza siedzibę jednostki dokumentowane powinno być udokumentowane poprzez wystawienie dokumentu magazynowego „wydanie zewnętrzne”. Dokument ten stanowi dokument magazynowy, niezbędny do ustalenia stanu towarów handlowych i materiałów oraz prawidłoweg
Ten formularz jest załącznikiem do elektronicznego skonsolidowanego sprawozdania finansowego grupy kapitałowej, z kwotami wyrażonymiw złotych. Sprawozdanie finansowe w strukturze logicznej oraz formacie udostępnionymw Biuletynie Informacji Publicznej na stronie podmiotowej urzęd
Formularz VIU-DO jest deklaracją dla rozliczania podatku VAT w zakresie procedury unijnej. Składa go podatnik zidentyfikowany na potrzeby procedury unijnej,który ma zamiar rozliczać podatek VAT w ramach szczególnej procedury unijnej OSS. Deklarację składa się za pomocą środków ko
Podatnik prowadzący działalność gospodarczą ma prawo w trakcie amortyzacji środka trwałego lub wartości niematerialnej i prawnej podjąć decyzję o przeznaczeniu ich na cele prywatne, tj. nie związane z prowadzeniem działalności gospodarczej. Decyzja ta podjęta może być również po
3392
Wersja: 01.03.2013
Strona 13 z 32
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.