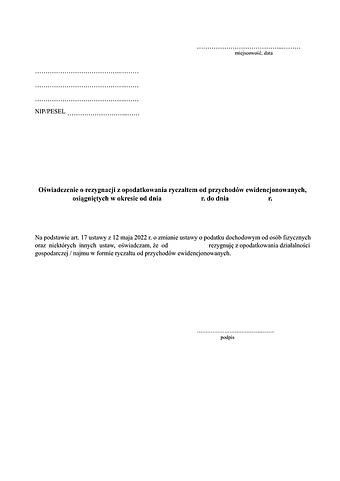
Podatnik, który z początkiem 2026 r. nie złożył oświadczenia na piśmie o rezygnacji z opodatkowania ryczałtem od przychodów ewidencjonowanych w 2026 r., może złożyć w terminie do dnia 22 sierpnia 2026 r. na piśmie oświadczenie właściwemu naczelnikowi urzędu skarbowego o rezygnacji z opodatkowania przychodów osiągniętych w danym okresie ryczałtem od przychodów ewidencjonowanych,
W przypadku prowadzenia działalności w formie spółki cywilnej lub jawnej oświadczenie to składają wszyscy wspólnicy.
Oświadczenie, dotyczy również lat następnych, chyba że podatnik dokona wyboru innej formy opodatkowania.
Podatnik opłaca podatek dochodowy od dochodów osiągniętych za dany okres na zasadach skali podatkowej.
Oświadczenia nie może złożyć podatnik, który nie prowadzi ewidencji lub prowadzi ją niezgodnie z warunkami wymaganymi do uznania jej za dowód w postępowaniu podatkowym.
Art. 17 ustawy 12 maja 2022 r. o zmianie ustawy o podatku dochodowym od osób fizycznych oraz niektórych innych ustaw (Dz. U. z 2026 r. poz. 592 ze zm.)
PAMIĘTAJ! Gdy wypełnisz formularz - przeczytaj go uważnie w wersji ostatecznej lub skonsultuj się ze specjalistą! Udostępnione przez nas wzory druków, formularzy, pism, deklaracji lub umów należy zawsze właściwie przetworzyć, uzupełnić lub dopasować do swojej sytuacji.
Pamiętaj, że podpisując dokument kształtujesz nim swoje prawa lub obowiązki, zatem zachowaj należytą uwagę przy zmianach i jego wypełnianiu. Ze względu na niepowtarzalność każdej czynności, samodzielnie lub na podstawie opinii specjalisty musisz ocenić, czy wykorzystany formularz zastał zastosowany przez Ciebie odpowiednio do stanu faktycznego, prawnego lub zamierzonego celu.
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.