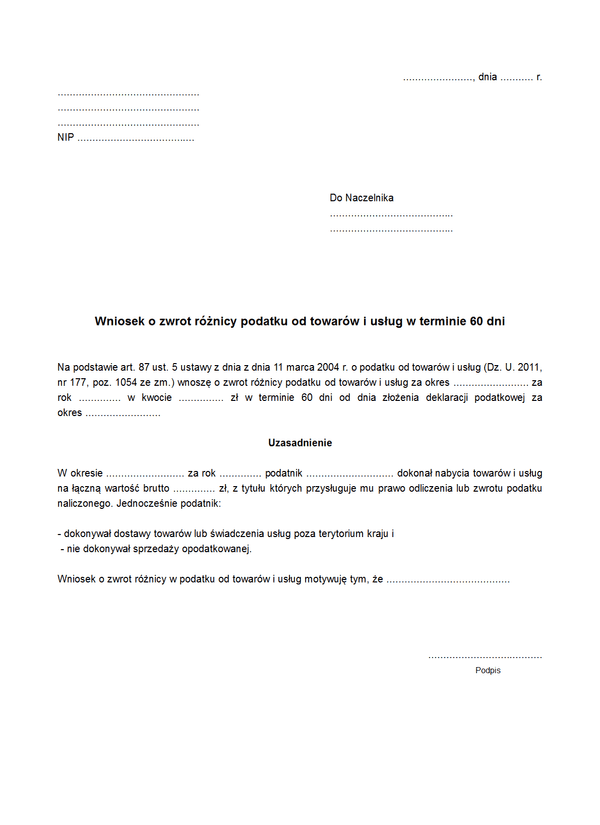
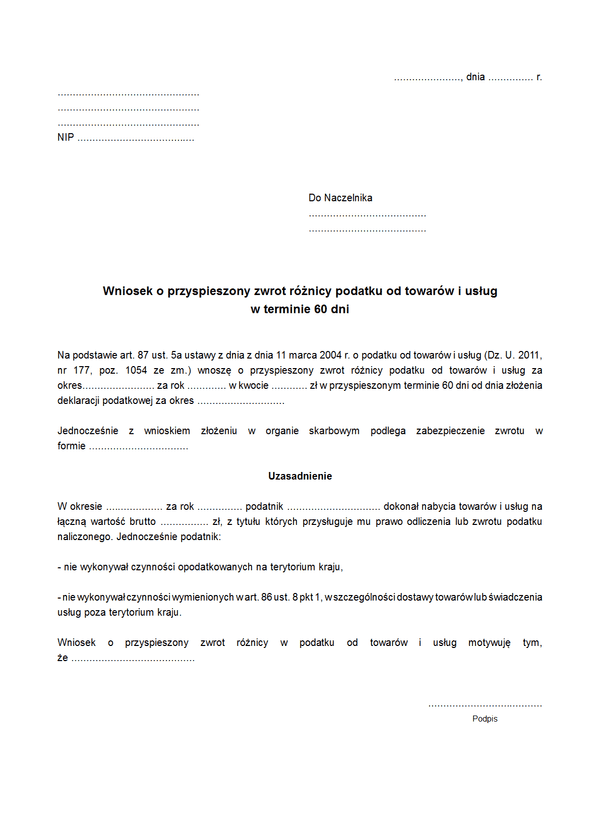
Prowadząc działalność opodatkowaną podatkiem VAT można w okresie rozliczeniowym wykazać więcej czynności dokonanych na swoją rzecz z tytułu których pozostaje się nabywcą towarów i usług, niż tych, które wykonuje się na rzecz kontrahentów. Sytuacja taka powoduje nadwyżkę podatku
ERKLÄRUNG FÜR MEHRWERTSTEUER Rechtsgrundlage: Der/die Einreichende: Die im Gebiet Polens ausschließlich die Dienstleistungen der internationalen Straßenbeförderung erbringenden Steuerpflichtiger, die auf gelegentliche /Beförderung von Personen mit
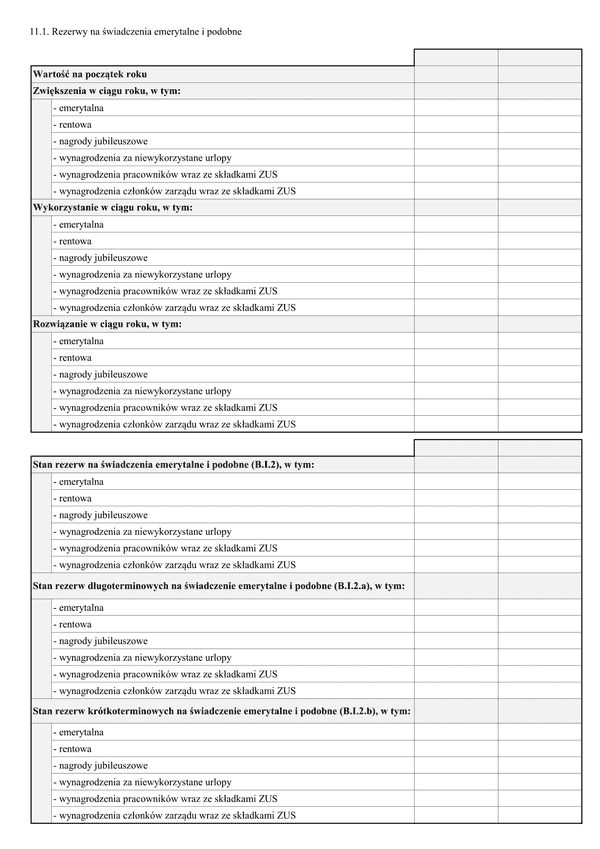
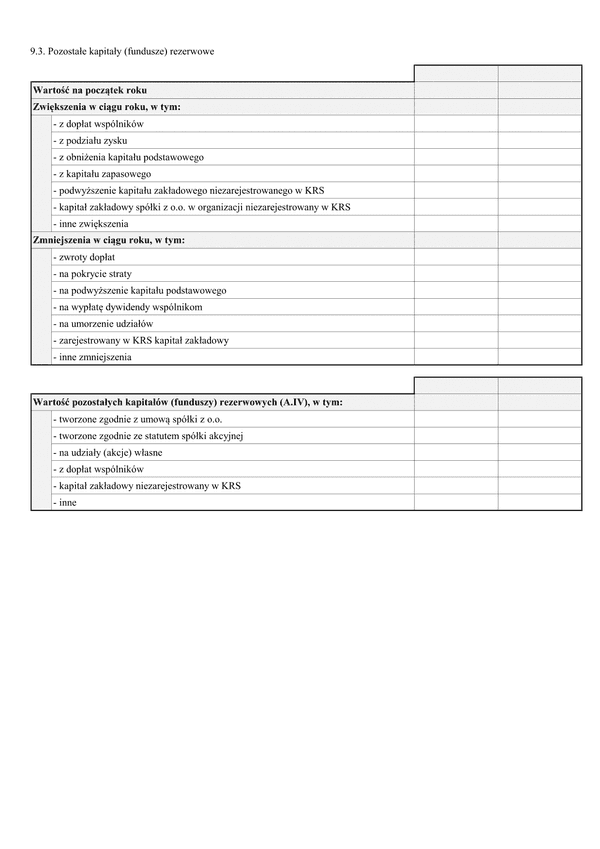
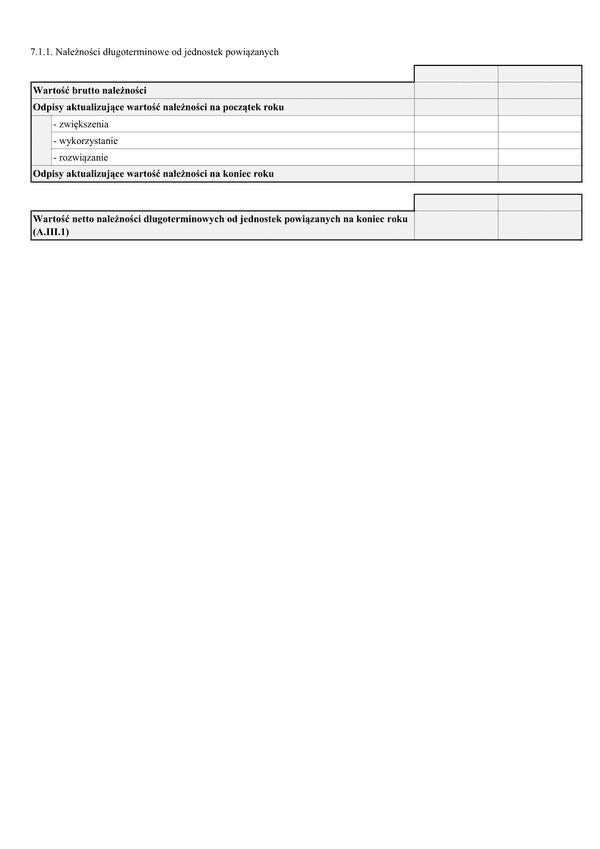
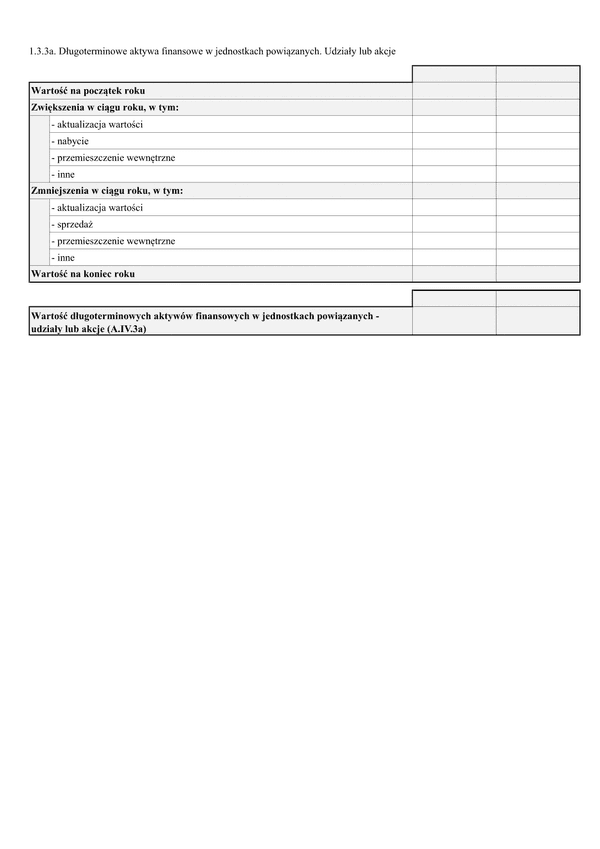
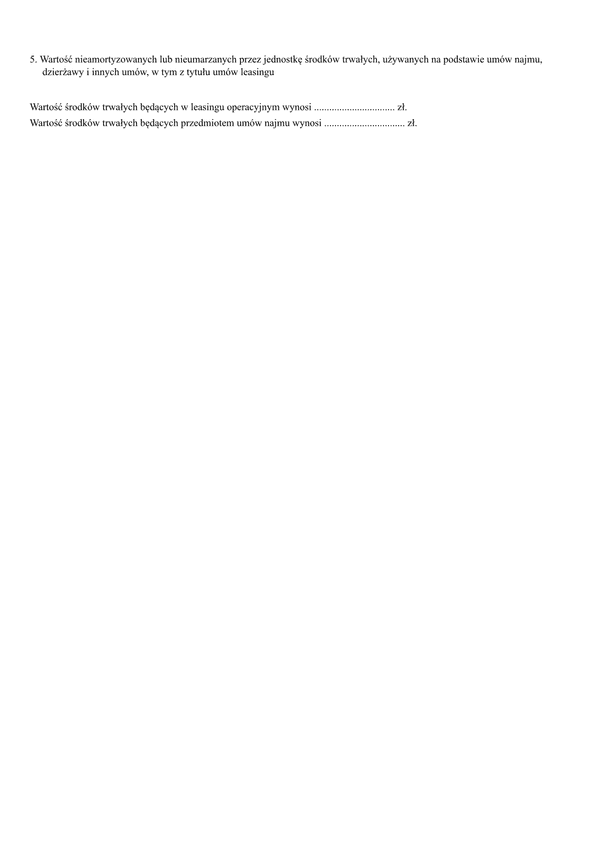
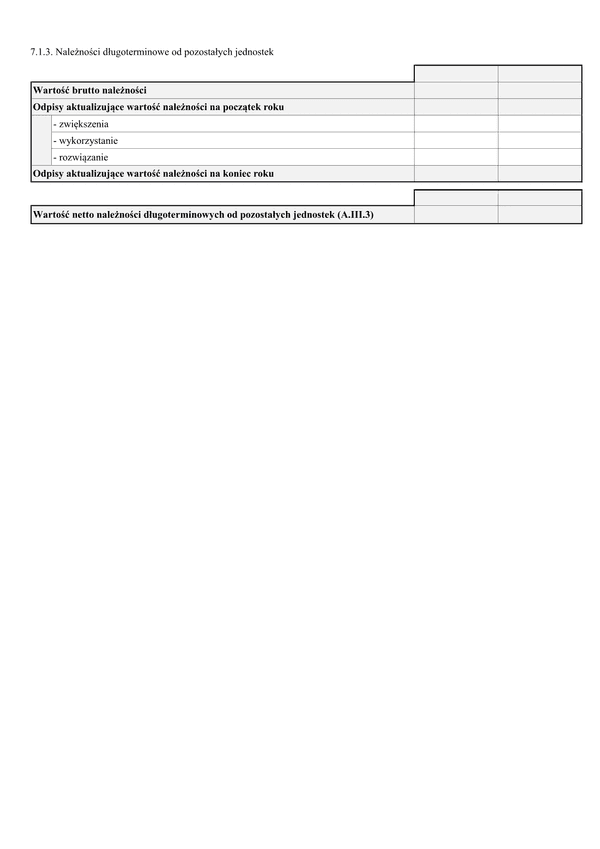
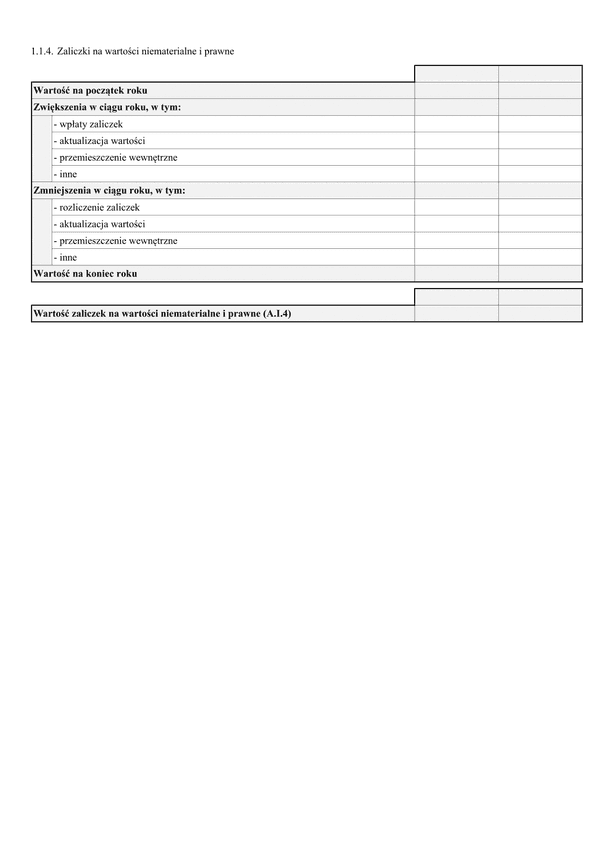
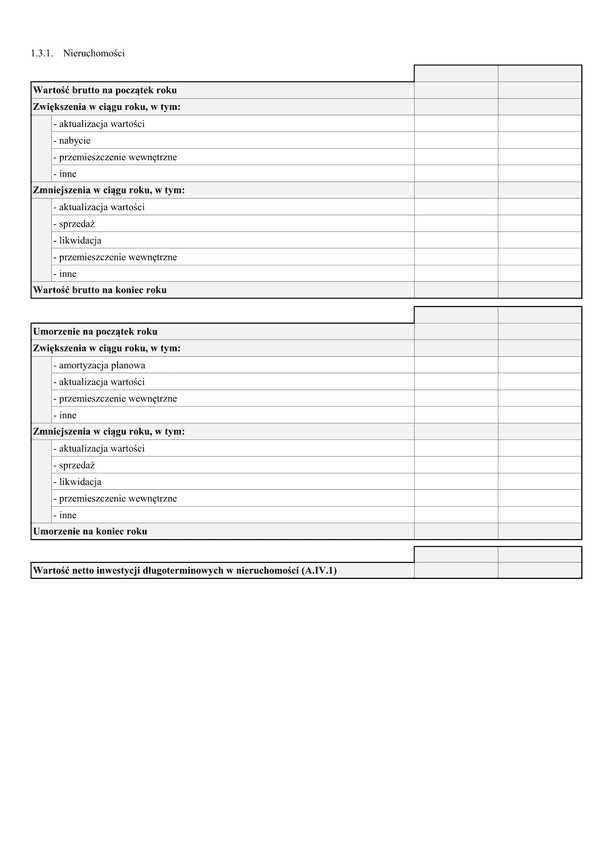
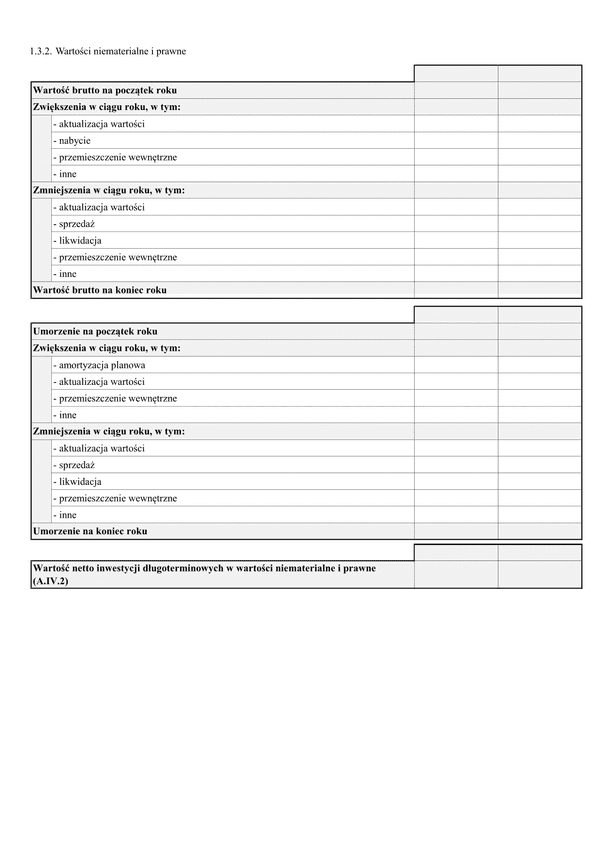
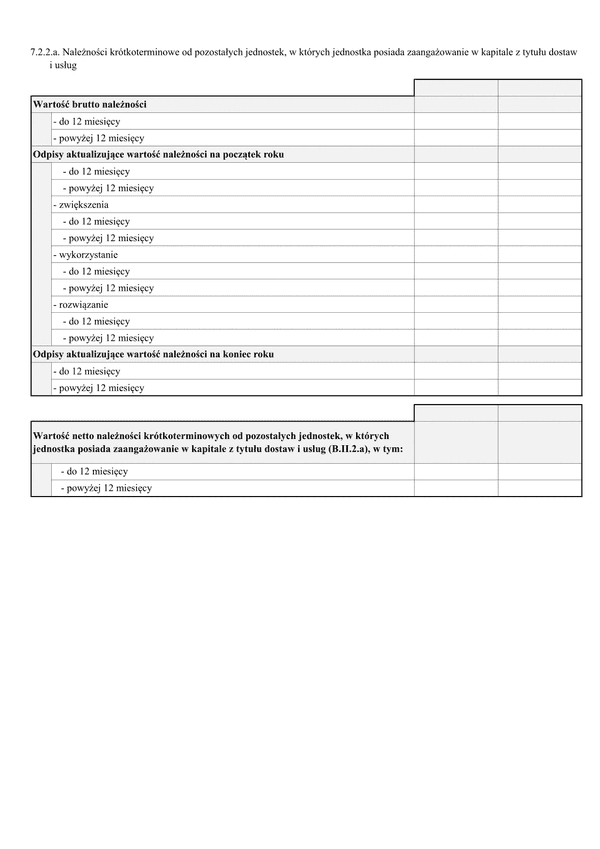
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
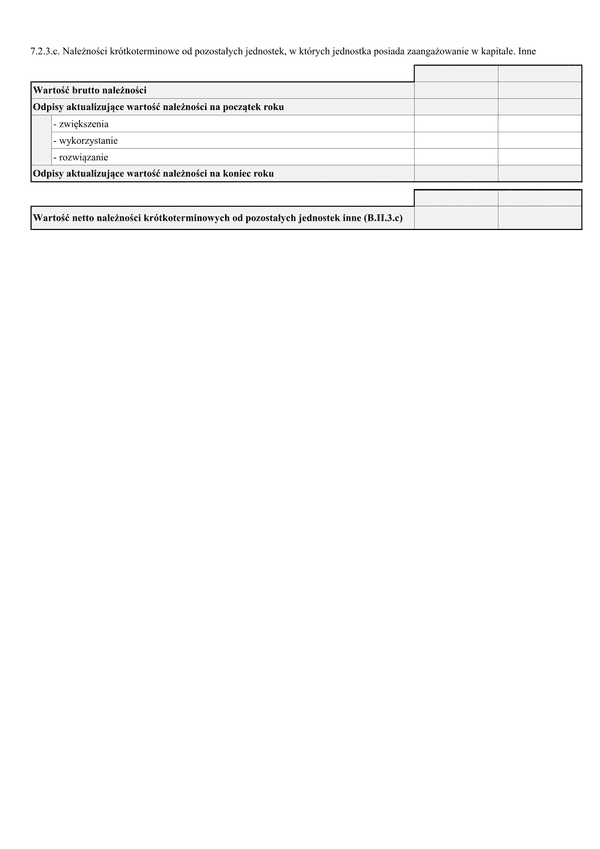
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
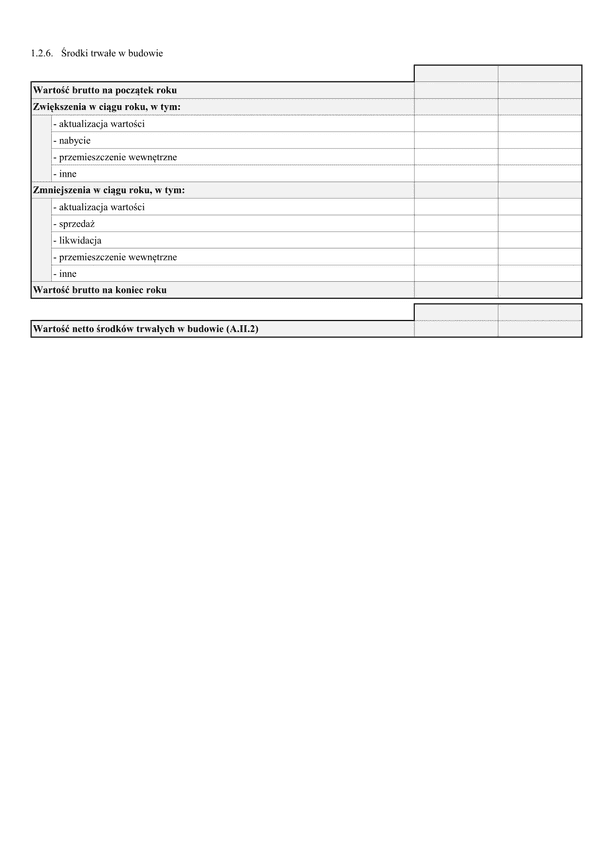
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
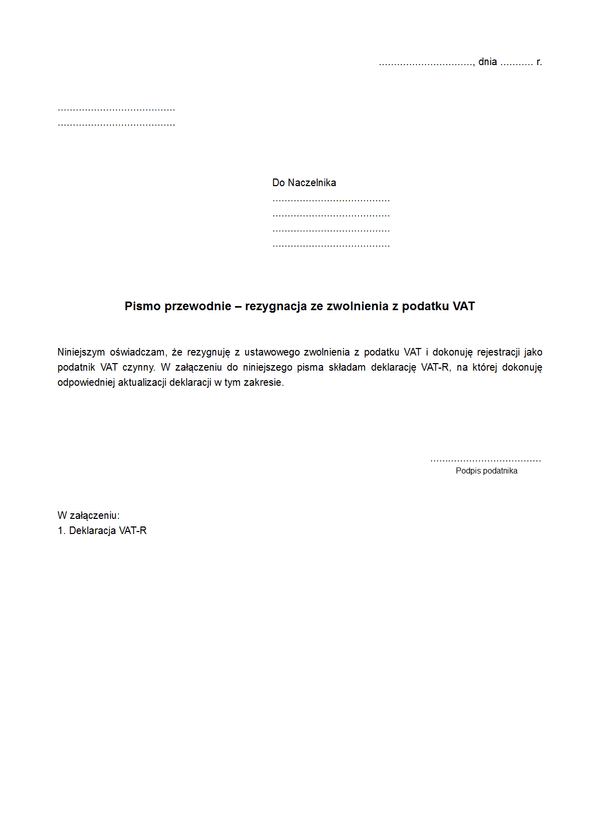
Jeżeli podmioty rozpoczną dokonywanie sprzedaży opodatkowanej, utracą zwolnienie od podatku lub zrezygnują z tego zwolnienia, zobowiązane są do złożenia zgłoszenia rejestracyjnego dla celów podatku VAT, a w przypadku podatników zarejestrowanych jako podatnicy VAT zwolnieni - do a
Podatnik, który nie dokonuje czynności opodatkowanych na terytorium kraju oraz poza tym terytorium ma możliwość złożyć wniosek o zwrot nadwyżki podatku naliczonego nad należnym w terminie standardowym 180 dni. Wniosek taki złożony może być z trzech przyczyn. Po pierwsze, możliw
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Księgi rachunkowe JPK_KR_PDto Jednolity Plik Kontrolny Księgi Rachunkowe Podatek Dochodowy Od 1 stycznia 2025 r. podatnicy prowadzący księgi rachunkowe będą obowiązani prowadzić te księgi przy użyciu programów komputerowych i przesyłać je w formie jednolitego pliku kontrolnego J
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
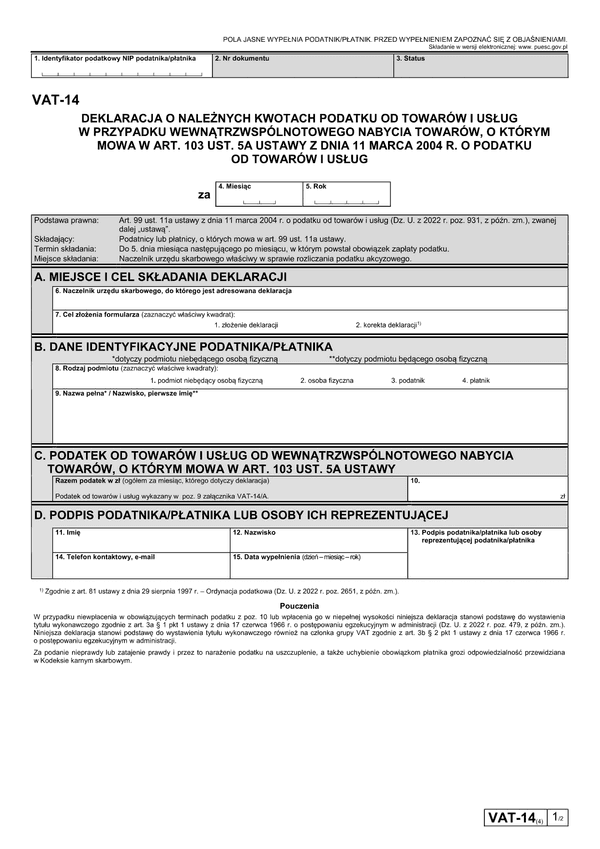
Deklarację VAT-14 składa się do 5. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek zapłaty podatku. Deklarację VAT-14 wraz z załącznikiem VAT-14/A składa się naczelnikowi urzędu skarbowego właściwemu w sprawie rozliczania podatku akcyzowego. W przypadku niewp
Okresy sprawozdawcze objęte sprawozdaniem finansowym prezentują dane tych okresów jednostki w ujęciu ogólnym, aby prezentacja danych była kompletna i pozwalała korzystać ze sprawozdania finansowego w sposób rzetelny, jednostka w informacjach dodatkowych musi dodatkowo prezentować
1287
Wersja: (v.1-2)
Strona 8 z 10
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.